Paušální daň 2026 pro OSVČ / živnostníky s příjmy do 2 milionů. 3 daňová pásma.
Poplatníci daní z příjmu fyzických, mají i v roce 2026 možnost využívat paušální daň, která prošla u 1. pásma změnou výše platby.
Aktuálně 7/2026: Od 1. 7. 2026 je platná vládní novela, která vrací minimální zálohu OSVČ (hlavní činnost) na sociální pojistné z 40 % na 35 % průměrné mzdy. Změna bude uplatněna zpětně od 1. 1. 2026. Rozdíl v již zaplacených zálohách bude poplatníkům vrácen. Nová výše minimální zálohy by měla být ve výši 5 005 Kč ( z původních 5 720 Kč). Změna má dopad i na platbu paušální daně pro 1. pásmo, která se sníží na 9 162 Kč (snížením zálohy na sociální pojistné na 5 756 Kč).
Snížení platby pro 1. pásmo paušální daně kalkulačka přeplatku >>
Sociální pojistné paušální daň: je určeno jako 29,2 % z výpočtového základu, který je u 1. pásma dán 35 % průměrné mzdy + 15 %, u 2. a 3. pásma je dán vyměřovací základ pevně
Zdravotní pojistné paušální daň: je určeno jako 13,5 % z výpočtového základu, který je u 1. pásma dán 50 % průměrné mzdy, u 2. a 3. pásma je dán pevně (pro druhé pásmo ve výši 26 600 Kč a pro třetí pásmo 39 200 Kč měsíčně).1. pásmo
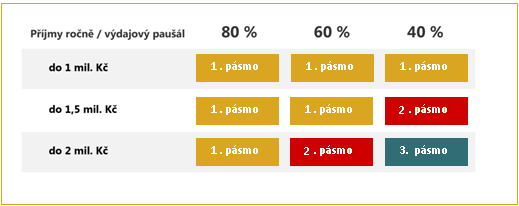
- příjmy do 1 000 000 Kč bez ohledu na to, z jakého činnosti plynou nebo
- příjmy do výše 1 500 000 Kč, pokud alespoň 75 % příjmů ze samostatné činnosti tvoří příjmy, k nimž lze uplatnit výdaje ve výši 80 % nebo 60 % z příjmů nebo
- do výše 2 000 000 Kč, pokud alespoň 75 % příjmů ze samostatné činnosti tvoří příjmy, k nimž lze uplatnit výdaje ve výši 80 % z příjmů
Měsíční platba: 9 162 Kč, kterou tvoří:
- daň z příjmů ve výši 100 Kč
-
sociální pojištění ve výši 5 756 Kč
( 29,2 % z 35 % průměrné mzdy = minimální záloha na soc. pojistné + 15%)
- zdravotní pojištění 3 306 Kč (13,5 % z 50 % průměrné mzdy = minimální záloha na zdrav. pojistné)
Pozn. záloha byla zpětně snížena z 9 984 Kč k 1.1.2026, přeplatek bude vrácen.
2. pásmo
- příjmy do výše 1 500 000 Kč bez ohledu na to, z jaké činnosti plynou nebo
- do výše 2 000 000 Kč, pokud alespoň 75 % příjmů ze samostatné činnosti tvoří příjmy, k nimž lze uplatnit výdaje ve výši 80 % nebo 60 % z příjmů
Měsíční platba: 16 745 Kč, kterou tvoří:
- daň z příjmů ve výši 4 963 Kč
- sociální pojištění ve výši 8 191 Kč (29,2 % z částky 28 050 Kč)
- zdravotní pojištění 3 591 Kč. (13,5 % z 26 600 Kč)
3. pásmo
- příjmy do výše 2 000 000 Kč bez ohledu na to, z jaké činnosti plynou
Měsíční platba: 27 139 Kč, kterou tvoří:
- daň z příjmů ve výši 9 320 Kč
- sociální pojištění ve výši 12 527 Kč (29,2 % z částky 42 900 Kč)
- zdravotní pojištění 5 292 Kč. (13,5 % z 39 200 Kč)
Přehledné rozdělení do pásem podle výše příjmů a procenta výdajů
Přihlášení k paušální dani v roce 2026
Podmínky pro přihlášení OSVČ k paušální dani, musí platit k 1. lednu 2026:
- v roce 2025 OSVČ neměla příjmy přes 2 miliony korun, pokud se nejedná o příjmy osvobozené od daně, příjmy, které nejsou předmětem daně, nebo příjmy daněné srážkovou daní,
- OSVČ není plátcem DPH, ale může být identifikovaná osoba,
- OSVČ není v roce 2026 zaměstnaný, s výjimkou příjmů daněných srážkovou daní (bez podpisu Prohlášení poplatníka),
- je OSVČ podle zákona upravujícího důchodové pojištění (to splňují OSVČ na hlavní činnost),
- je OSVČ podle zákona upravujícího veřejné zdravotní pojištění (to splňují OSVČ na hlavní činnost); paušální daň nemůže využívat OSVČ, kteří neplatí pojistné na veřejné zdravotní pojištění z důvodu dlouhodobého pobytu v zahraničí,
- OSVČ není společníkem veřejné obchodní společnosti ani komplementářem komanditní společnosti,
-
OSVČ není dlužníkem v insolvenčním řízení,
- OSVČ nemá příjmy z kapitálového majetku, z nájmu ani ostatní příjmy, které v součtu přesahují 50.000 Kč za rok. Nezapočítávají se příjmy, které jsou zdaněny srážkovou daní podle zvláštní sazby (úroky na osobním účtu, úroky z držby cenných papírů,..) nebo nejsou předmětem daně nebo jsou od daně osvobozeny
Pro přihlášení k paušální dani je potřeba do 10. ledna na finanční úřad podat vyplněný formulář Oznámení o vstupu do paušálního režimu. Záloha je pak splatná vždy do 20. kalendářního měsíce, za který se záloha platí.
Pokud chcete v
paušálním režimu zůstat i následující rok, není třeba se znovu
přihlašovat, režim je trvalý, dokud se aktivně neodhlásíte nebo u vás
nedojde k porušení podmínek.
OSVČ, který
zahajuje činnost v průběhu roku 2026, podává oznámení o vstupu do
paušálního režimu současně s oznámením o zahájení samostatné výdělečné
činnosti /registrací na finančním úřadu.

Co nelze uplatnit v paušálním režimu
V paušálním režimu si nemůžeme uplatnit:- výdaje
- slevy na dani,
- daňová zvýhodnění nebo bonusy - např. slevu na poplatníka, na druhého z manželů, na částečný ani plný invalidní důchod, na průkaz ZTP/P, daňové zvýhodnění na vyživované dítě nebo děti, ani ztrátu z minulých let, dary,
- úroky z hypoték, životní pojištění, penzijní připojištění,
-
nemůžeme rozdělovat příjmy na spolupracující osobu.
Platby paušální daně v roce 2026
- poplatníci, kteří jsou již v režimu od roku 2025 a nemají v úmyslu vystoupit
nebo ti co již nějakou dobu podnikají, ale rozhodli se vstoupit do paušálního režimu
v roce 2026
je potřeba zaplatit zálohu na paušální daň podle pásma do 20. dne každého měsíce.
- poplatníci, kteří zahájí samostatnou činnost v lednu 2026
Do 20. února 2026 je potřeba zaplatit měsíční zálohy na paušální daň za leden a únor 2026 celkem, a pak od března do prosince 2026 platit do 20. v měsíci zálohu paušální daně.
- OSVČ, který zahajuje činnost v průběhu roku 2026
platí první zálohu na paušální daň do 20. dne následujícího měsíce společně se zálohou na 2. měsíc, např. při registraci v březnu by se do 20. dubna měla zaplatit březnová a dubnová záloha na paušální daň. V dalších měsících se do 20. dne v měsíci platí standardní měsíční platba.
Platba se považuje za uhrazenou v den připsání na účet státní správy, je tedy lepší platbu zaplatit s malým předstihem. Pro platbu paušální daně se používá nové přečíslí 2866. Číslo účtu pro jednotlivé finanční úřady najdete v tabulce.
Účty finančních úřadů pro platby paušální daně v roce 2026
Paušální daň čísla účtů:|
Finanční úřad pro hlavní město Prahu |
2866-77628031/0710 |
|
Finanční úřad pro Středočeský kraj |
2866-77628111/0710 |
|
Finanční úřad pro Jihočeský kraj |
2866-77627231/0710 |
|
Finanční úřad pro Plzeňský kraj |
2866-77627311/0710 |
|
Finanční úřad pro Karlovarský kraj |
2866-77629341/0710 |
|
Finanční úřad pro Ústecký kraj |
2866-77621411/0710 |
|
Finanční úřad pro Liberecký kraj |
2866-77628461/0710 |
|
Finanční úřad pro Královéhradecký kraj |
2866-77626511/0710 |
|
Finanční úřad pro Pardubický kraj |
2866-77622561/0710 |
|
Finanční úřad pro Kraj Vysočina |
2866-67626681/0710 |
|
Finanční úřad pro Jihomoravský kraj |
2866-77628621/0710 |
|
Finanční úřad pro Olomoucký kraj |
2866-47623811/0710 |
|
Finanční úřad pro Moravskoslezský kraj |
2866-77621761/0710 |
|
Finanční úřad pro Zlínský kraj |
2866-47620661/0710 |
Daňové přiznání
OSVČ v paušálním režimu není povinna podávat daňové přiznání, pokud po celé zdaňovací období (rok) neporušila podmínky paušálního režimu.
Pokud došlo k porušení podmínek pro paušální režim, pak daňové přiznání podáváte (viz níže Porušení podmínek paušální daně).
Formuláře pro daňové přiznání.
Porušení podmínek paušální daně a vystoupení z paušálního režimu
Pokud OSVČ poruší během roku podmínku pro paušální daň (obvykle přesáhne limit příjmů nebo se stane plátcem DPH), pak je povinna o tom do 15 dnů informovat finanční úřad.
Paušální zálohy bude dále platit až do konce roku a po
skončení roku provede úkony, jako kdyby v paušálním režimu nebyla, tedy:
- Podá přiznání k dani z příjmů podle skutečnosti (daňové evidence) nebo pomocí výdajů procentem z příjmů
- Zašle Přehledy pro sociální a zdravotní pojištění. Pro tento případ mají obvykle pojišťovny speciální formuláře přehledů. OSVČ přehledy >>
Zálohy zaplacené v paušální dani se uvedou do daňového přiznání a přehledů a standardně se dopočítají potřebné doplatky nebo přeplatky.
Kdy musíte paušálního režimu vystoupit a začít platit běžné zálohy na sociální a zdravotní pojištění:
- Vaše příjmy z podnikání za rok 2025 překročily výše 2 000 000 Kč za rok. V dalších letech již musíte podat klasické daňové přiznání a nesmíte použít již paušální režim. Začínáte platit klasické zálohy na zdravotním a sociálním pojištění.
- Stanete se plátcem DPH. Tento bod souvisí i s bodem předchozím. Pokud totiž příjmy přesáhnou 2 000 000 Kč, tak se povinně musíte zaregistrovat k placení DPH. To také souvisí s tím, že pokud by Vaše příjmy byly nižší než 2 miliony korun a vy se zaregistrovali k DPH, tak paušální režim využít nesmíte, protože není určen pro plátce DPH.
-
Stanete se společníkem v.o.s. (veřejně obchodní společnosti) nebo
komplementářem k.s. (komanditní společnosti.
Porušení podmínek paušální daně a setrvání v paušálním režimu
V těchto případech je potřeba přiznání podat, ale není to důvod pro ukončení paušálního režimu:- kromě podnikání máte jiné příjmy, nedaní se srážkovou daní, nejsou osvobozeny od daně a přesahují 50 000 Kč za rok. Jedná se o příjmy podle paragrafu 8 až 10, což jsou příjmy z kapitálového majetku (typicky dividendy), z nájmu a ostatní příjmy (typicky prodej akcií). Pozor, limit se vztahuje např. u prodeje cenných papírů na příjem, nikoliv na zisk po odečtení nákladů na pořízení cenného papíru. Tedy například:
- dividendy v rámci ČR jsou daněny srážkovou daní a do limitu 50 000 Kč se nezapočítají
- příjem z nájmu se započítá
-
prodej cenných papírů se započítá, pokud není
osvobozen od daní, tedy například neprojde hodnotovým (100 000 Kč) nebo
časovým (3 roky držení) testem.
- máte příjmy ze zaměstnání, které nebyly zdaněny srážkovou daní. Srážková daň se strhává v případě, pokud jste nepodepsali u zaměstnavatele prohlášení na poplatníka a pracujete na dohodu o provedení práce a vydělali jste méně než 11 499 Kč měsíčně (za rok 2025, od roku 2026 bude u DPP jiný limit výdělku). Pokud byl přivýdělek na jiný typ smlouvy, kde se mzda daní zálohově, tak podání daňového přiznání se nevyhnete.
Kurzy a školení - daně a účetnictví
| Datum | Název kurzu | Typ | Místo | Pořádá |
|---|---|---|---|---|
| 4.10. | ÚČETNICTVÍ A DAŇOVÁ EVIDENCE S VYUŽITÍM PC - rekvalifikační kurz … | K | Český Těšín | Orange Academy |
| 4.10. | MZDOVÝ ÚČETNÍ / MZDOVÁ ÚČETNÍ (S VYUŽITÍM VÝPOČETNÍ TECHNIKY) - … | K | Staré Město | Orange Academy |
| 4.10. | ÚČETNICTVÍ A DAŇOVÁ EVIDENCE S VYUŽITÍM PC - rekvalifikační kurz … | K | Znojmo | Orange Academy |
| 4.10. | ÚČETNICTVÍ A DAŇOVÁ EVIDENCE S VYUŽITÍM PC - rekvalifikační kurz … | K | Žďár nad Sázavou | Orange Academy |
| 6.10. | Fakturace, daňové a účetní doklady aktuálně | W | Online | VOX |
| 6.10. | Fakturace, daňové a účetní doklady aktuálně | K | Praha | VOX |
| 8.10. | Účetnictví podnikatelských subjektů v praxi – pro mírně pokročilé (dvoudenní) | K | Praha | VOX |
| 8.10. | Účtování vybraných transakcí (majetek, fondy, FKSP, transfery, bezúplatná nabytí) ve … | W | Online | VOX |
| 10.10. | ÚČETNICTVÍ A DAŇOVÁ EVIDENCE S VYUŽITÍM PC - rekvalifikační kurz … | K | Liberec | Orange Academy |
| 10.10. | MZDOVÝ ÚČETNÍ / MZDOVÁ ÚČETNÍ (S VYUŽITÍM VÝPOČETNÍ TECHNIKY) - … | K | Hradec Králové | Orange Academy |
Ukončení paušálního režimu
Paušální režim lze ukončit pouze na konci kalendářního roku, ať už
- dobrovolně - z paušálního režimu na rok 2026 je možné dobrovolně vystoupit od 10. ledna 2026 (přesněji do 10. dne od uplynutí zdaňovacího období) nebo
- povinně při porušení podmínek
Pokud ale OSVČ ukončí nebo přeruší činnost, pak se paušální režim ukončí i v průběhu roku.
Přihlášení k paušální dani - informační video ministerstva financí.
Zprávy k paušální dani



Další informace k paušální dani
Další informační video ministerstva financí k paušální dani.
Na videu poplatník zahájí samostatnou činnost v lednu 2022 a přihlásí se do paušálního režimuOtázky a odpovědi k paušální dani v roce 2026?
Jak vstoupit do režimu paušální daně?
Přihlášení k paušální dani je snadné. Pokud splňujete zákonná kritéria pro vstup do režimu paušální daně, stačí svůj záměr včas oznámit finančnímu úřadu. Nejrychleji to uděláte přes portál Mojedane.cz – v sekci Daň z příjmu fyzických osob najdete formulář Oznámení o vstupu do paušálního režimu. Pro rok 2026 je termín přihlášení do 10.1.2026.
Kdy platit paušální daň?
Měsíční záloha musí být zaplacena vždy nejpozději do 20. dne příslušného kalendářního měsíce. Paušální daň je možné si předplatit, a to i na celý rok dopředu. Zaplacená částka se pak postupně započítává na zálohy za jednotlivé měsíce.
Kdo může vstoupit do režimu paušální daně?
Paušální daní může danit OSVČ s příjmy do 2 milionů, která není plátcem DPH, splňuje podmínky kombinace výše příjmu a výše výdajů, není zaměstnána a splňuje několik dalších podmínek.
Kolik je měsíční platba paušální daně?
Od roku 2025 jsou zavedeny 3 pásma podle příjmů a paušálních výdajů. Pokud splňujete podmínky pro první pásmo, tak vaše paušální daň za měsíc je v roce 2026 ve výši 9 984 Kč, ve druhém pásmu budete platit 16.745 Kč a ve třetím pásmu 27.139 Kč.
Příbuzné stránky
- Kalendář jmen 2026 - svátky
- Kalendář 2026
- Prázdniny 2026/2027 nezveřejněny
- Státní svátky 2026
- Kalendář jmen Červen 2026 - svátky
- Daň z nemovitosti - daň z nemovitých věcí v roce 2020
- Daňové přiznání k dani z příjmů fyzických osob 2019 včetně změn kvůli koronaviru
- Srážková daň 2020 - daň vybíraná srážkou, změny kvůli koronaviru
- Spotřební daň z benzínu a nafty - Kalkulačka daně 2020
- Kalkulačka paušální daně pro OSVČ s příjmy do 800 tisíc, porovnání se současným výpočtem daně
- Živnostenský rejstřík - rejstřík živnostníků
Naši partneři


Daňové přiznání
- Daň z příjmů fyzických osob (FO)
- Daň z příjmů FO ze závislé činnosti
- Paušální daň
- Daň z příjmů právnických osob
- Srážková daň
- Daň z přidané hodnoty (DPH)
- Daň silniční
- Daň z nemovitých věcí
- Spotřební daň
- Dědictví a daně, daň dědická
- Dary a daně, daň darovací
- Daň z nabytí nemovitých věcí
Daňový kalendář 2026
Daňové formuláře za 2025
OSVČ / živnostníci
Daňové kalkulačky
- Paušální daň pro OSVČ
- Daňová kalkulačka OSVČ hlavní činnost
- Daňová kalkulačka OSVČ se zaměstnanci
- Výpočet DPH
- Kalkulačka silniční daně
- Spotřební daně - cigarety
- Spotřební daně - benzín a nafta
- Porovnání mzdy a příjmů OSVČ
- Daňové náklady na zaměstnance
- Zdanění práce, průměrné mzdy
Další informace
- Slevy na dani
- Zálohy, sazby pojištění - vývoj
- Daňové zákony
- Finanční katalog
- Finanční úřady
- Účty pro placení daní v roce 2026
- Účty finančních úřadů bez předčíslí 2026
- Předčíslí účtů finančních úřadů 2026
- Zpravodajství
Okénko pro podnikatele

Jakub Nečas, ZOXO Financial
Jak se posuzuje bonita a proč banka může říct na žádost o půjčku NE

Jaroslav Rada, Česká síť

Týna Kaucká, Software602
59 035 cestovních příkazů bez obíhání kanceláří. Olomoucký kraj poslal služební cesty do digitálu

Rudolf Kypta, Coface
Okénko finanční rady

Miren Memiševič, Skupina Klik.cz
Roční fixace energií nemusí být nejvýhodnější. Nejde jen o cenu

Petr Špirit, Bidli
Proč ČNB ponechala sazby beze změny? A jaká je bilance bankovního sektoru za první pololetí?

Martin Ždímal, RIXO.cz
Odpovědnost z vlastnictví nemovitosti: Co to je a jak na pojištění?
Lukáš Kaňok, Kalkulátor.cz

Michal Tuček, BNP Paribas Cardif Pojišťovna
S návratem do škol se do popředí vrací bezpečnost mladých v online prostředí

Lenka Rutteová, Bezvafinance
Generali spustila finanční hru pro mladé. Mluví se v ní jazykem hráčů

Jakub Olšanský, O2 Czech Republic
Kolik stojí Oneplay? Přehled cen, tarifů a možností, jak získat Oneplay výhodněji

Tomáš Vrňák, Ušetřeno.cz
Plyn a elektřina lámou cenová maxima. Stát připravuje krizový scénář

Jiří Sýkora, Swiss Life Select


