Český průmysl je v nejlepší kondici od začátku války na Ukrajině. Překonává celou eurozónu, a to nejvýrazněji za více než 10 let, ČNB však nyní zřejmě zvýší úroky
Český průmysl je nyní v nejlepší kondici za celou dobu války na Ukrajině. Ukazatel podmínek v tuzemském zpracovatelském průmyslu v říjnu vykázal nejvýraznější zlepšení od února 2022, tedy právě od měsíce, kdy Rusko zahájilo invazi na Ukrajinu. Index nákupních manažerů ve zpracovatelském průmyslu, který sestavuje společnost S&P Global, vzrostl ze zářijových 53,5 na 55 bodů. Výsledek překonal očekávání všech analytiků, kteří podle agentury Bloomberg v konsensu – dle střední hodnoty odhadů – předpokládali pokles indexu na 53 bodů. Skutečnost ovšem dokonce překonala i nejoptimističtější z jedenácti analytických prognóz, která počítala s hodnotou 54 bodů.
Ještě významnější než samotná hodnota indexu je struktura průmyslového oživení. Nové zakázky rostou nejrychleji od února 2022, exportní objednávky dokonce od srpna 2021. Průmyslová výroba roste jedenáctý měsíc v řadě a podniky nabírají zaměstnance nejrychleji od ledna 2022. Firmy navíc rozšiřují výrobní kapacity a zvyšují nákupy vstupů nejvýrazněji od dubna 2022.
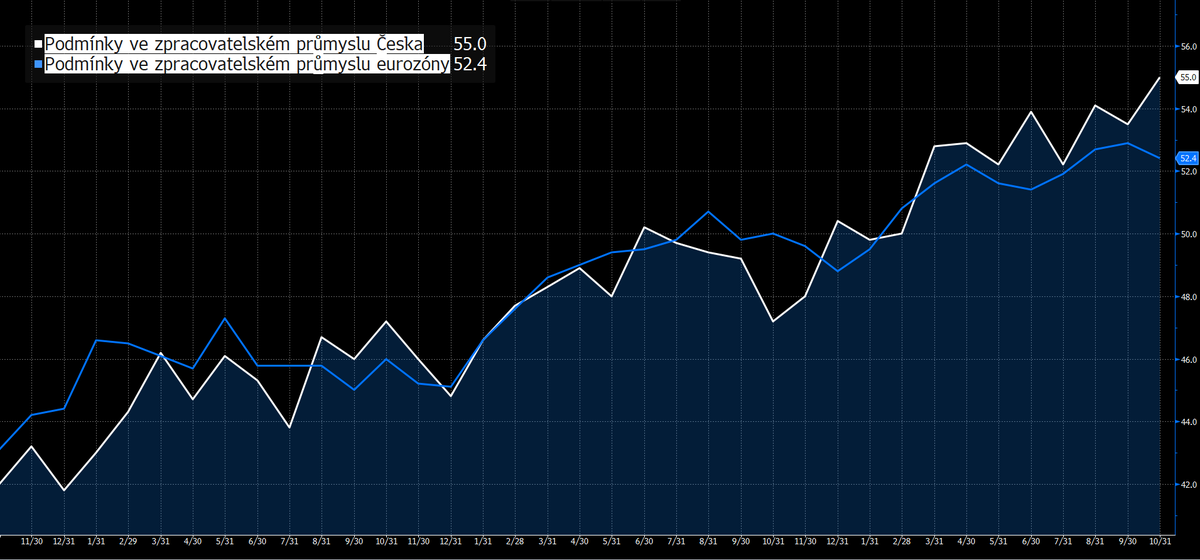
Zajímavé je též mezinárodní srovnání. Český zpracovatelský průmysl v daném ukazateli překonává eurozónu již osmý měsíc v řadě, přičemž rozdíl v jeho prospěch je největší od března 2016 (viz graf agentury Bloomberg níže). To naznačuje, že tuzemští výrobci dokážou získávat zakázky i nad rámec oživení evropského průmyslu. Nelze vyloučit, že české podniky díky své konkurenceschopnosti přebírají část zakázek dražším západoevropským výrobcům.
Je však třeba rozlišovat mezi výsledky předstihového indikátoru indexu nákupních manažerů a skutečným vývojem průmyslové produkce. Lze totiž očekávat, že zářijová průmyslová výroba meziměsíčně klesla a za celé třetí čtvrtletí průmysl vykázal mezikvartální pokles.
Není to nutně rozpor. indexu nákupních manažerů zachycuje především směr změn podnikatelských podmínek, nikoliv přímo objem vyrobeného zboží. Říjnové citelné zlepšení tak může předznamenávat příznivější skutečná data až za závěrečné čtvrtletí letošního roku. Zároveň nelze přehlížet, že průmysl stále zatěžují vysoké ceny energií, problémy dodavatelských řetězců a zpřísněné finanční podmínky.
Citelné průmyslové oživení každopádně přichází ve chvíli, kdy Česká národní banka zřejmě přistoupí k dalšímu zvýšení úrokových sazeb. Centrální banka tento čtvrtek pravděpodobně zvýší základní sazbu o čtvrt procentního bodu, ze 3,75 na čtyři procenta.
Takový krok by podporují nejen silnější průmyslová aktivita, ale především přetrvávající domácí inflační tlaky. Jádrová inflace v září dosáhla 3,1 procenta a zrychlila také její krátkodobá dynamika. K domácím cenovým tlakům se navíc přidávají rizika zdražování energií a potravin.
Samotná čísla indexu nákupních manažerů tato rizika potvrzují. Ceny průmyslových vstupů rostly v říjnu nejrychleji za čtyři měsíce a ceny hotových výrobků nejvýrazněji za tři měsíce. Firmy upozorňují zejména na zdražování energií, dopravy a surovin. Zlepšující se poptávka přitom může podnikům usnadňovat přenášení vyšších nákladů na odběratele.
Zásadní bude také středeční předběžný odhad říjnové inflace. Lze předpokládat její pokles ze zářijových 2,5 na 2,4 procenta. Takové zpomalení by však bylo do značné míry důsledkem příznivé srovnávací základny u potravin, nikoliv skutečného odeznění inflačních tlaků. Jádrová inflace nejspíše nadále zůstane nad třemi procenty.
Ještě varovnější je výhled na další měsíce. Inflace totiž začne od listopadu opět zrychlovat a v únoru příštího roku bude atakovat úroveň čtyř procent. Celoroční inflace bude v roce 2027 nejspíše začínat trojkou.
Česká ekonomika se tak dostává do nepříjemné kombinace oživující průmyslové aktivity a zrychlujících cenových tlaků. Zatímco silnější výroba, export a zaměstnanost podporují hospodářský růst, vyšší inflace může centrální banku přimět držet úrokové sazby na zvýšené úrovni podstatně déle.
Po očekávaném listopadovém zvýšení základní sazby ČNB lze předpokládat její dlouhodobější stabilizaci na čtyřech procentech, byť finanční trhy zaceňují možnost jejího dalšího růstu až k pěti procentům, což však analytici považují za přehnané – a v podobném duchu se zatím vyjadřují také bankovní radní ČNB.
Pro české domácnosti je proto současný vývoj dvojsečný. Oživení průmyslu podporuje pracovní místa a příjmy, současně však rostoucí cenové tlaky například oddalují vyhlídku na levnější hypotéky. Pokud by se navíc naplnil výrazně jestřábí scénář finančních trhů, úvěrové financování bydlení by mohlo dále zdražit.
| Zařazeno | po 02.11.2026 09:11:00 |
|---|---|
| Zdroj | X Lukáš Kovanda |
| Originál | x.com/LukasKovanda/status/2117182371770318909 |
| guid | None |


 RSS - všechny zprávy
 Vložit zprávy na www stránky


